Domain unternehmensbewertungsmodell.de kaufen?
Wir ziehen mit dem Projekt
unternehmensbewertungsmodell.de um.
Sind Sie am Kauf der Domain
unternehmensbewertungsmodell.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensbewertungsmodell.de kaufen?
Wer ist zuständig für die Steuergesetzgebung?
Die Steuergesetzgebung fällt in den Zuständigkeitsbereich der Regierung eines Landes. In den meisten Ländern ist es das Finanzministerium, das für die Ausarbeitung und Änderung von Steuergesetzen verantwortlich ist. Oftmals arbeiten auch spezielle Steuerausschüsse oder -behörden an der Gesetzgebung mit. Letztendlich müssen jedoch die gewählten Parlamentsmitglieder die Steuergesetze verabschieden, um sie rechtskräftig zu machen. Somit ist die Legislative letztendlich für die Steuergesetzgebung zuständig. **
Wie wirken sich verschiedene Bewertungsmethoden auf den Unternehmenswert aus? Welche Faktoren beeinflussen die Bewertung eines Unternehmens?
Verschiedene Bewertungsmethoden können zu unterschiedlichen Unternehmenswerten führen, da sie auf verschiedenen Annahmen und Kriterien basieren. Faktoren wie Umsatz, Gewinn, Wachstumspotenzial, Marktposition und Branchentrends beeinflussen die Bewertung eines Unternehmens. Es ist wichtig, eine Bewertungsmethode auszuwählen, die am besten zu den spezifischen Merkmalen und Zielen des Unternehmens passt. **


Ähnliche Suchbegriffe für Steuergesetzgebung
Top-Angebote
Produkte zum Begriff Steuergesetzgebung:
-
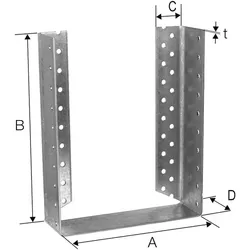
SIMPSON Balkenschuh BSDI 160x160 feuerverzinkt innenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen aus Holz oder Holzwerkstoffen. Auch für zweiachsige Belastung geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Es sind auch 2,5 und 3,0 mm Blechdicken zulässig (Sonderanfertigung). Mit europäisch technischer Bewertung (ETA 06/0270). Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Werte mit CNA4,0x60 A(mm): 180 C(mm): 32 D(mm): 52 Form: BSDI B(mm): 220 Lochzahl ø 5(ST): 60 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Char. Wert Voll.(kN): 51,9 Char. Wert Teil.(kN): 28,3 CNA-Kammnägel(mm): 60 Größe(mm): 180x220 Marke: Simpson Bezeichnung: Balkenschuh Type: BSDI Inhaltsangabe (ST): 118,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Balkenschuh BSD 160x160 feuerverzinkt aussenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen aus Holz, Beton oder Stahl. Auch für zweiachsige Belastung geeignet. Zur Befestigung bei Beton oder Stahlanschlüssen können Löcher bis ø13 mm hergestellt werden, die Lage/Anzahl und Durchmesser der Bolzenlöcher können je nach Anforderung gewählt werden. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl / Ankerbolzen oder Betonschrauben. Es sind auch 2,5 und 3,0 mm Blechdicken zulässig (Sonderanfertigung). Mit europäisch technischer Bewertung (ETA 06/0270). Hinweis: Sonderabmessungen auf Anfrage. Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Werte gelten bei Verwendung von CNA4,0x60. Material: Stahl B(mm): 240 D(mm): 52 Form: BSD Lochzahl ø 5(ST): 66 Oberfläche: feuerverzinkt Materialstärke(mm): 2 A(mm): 160 C(mm): 30 CNA-Kammnägel(mm): 60 Char. Wert Voll.(kN): 56,6 Char. Wert Teil.(kN): 33 Größe(mm): 160x240 Bezeichnung: Balkenschuh Type: BSD Marke: Simpson Inhaltsangabe (ST): 118,30 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Balkenschuh BSS 100x190 feuerverzinkt aussenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen aus Holz oder Holzwerkstoffen. Aufgrund der zusätzlichen Verstärkungsrippen speziell geeignet für zweiachsige Belastung. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Mit europäisch technischer Bewertung (ETA 06/0270). Legende: Char. Voll. = Charakteristische Tragfähigkeiten - Holzbalken an Holzbalken. Werte gelten bei Verwendung von CNA4,0x50. A(mm): 100 C(mm): 58 D(mm): 48 Form: BSS B(mm): 190 Lochzahl ø 5(ST): 50 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Char. Wert Voll.(kN): 40,6 CNA-Kammnägel(mm): 50 Größe(mm): 100x190 Type: BSS Marke: Simpson Bezeichnung: Balkenschuh Inhaltsangabe (ST): 119,69 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Sparrenpfettenanker SPF 330 rechts feuerverzinkt mit BewertungDie SPF Sparrenpfettenanker werden für die Zugverankerung von sich kreuzenden Hölzern verwendet. Ebenso können horizontale Kräfte aufgenommen werden. Anwendung: Belastungsabhängig kommen 2 oder 4 Pfettenanker pro Anschluss zur Anwendung. Bei 2 Pfettenankern pro Anschluss werden 2 linke oder 2 rechte Verbinder benötigt, da diese diagonal gegenüberliegend angeordnet werden sollten, um eine mittige Lasteinleitung zu gewähren. Eine Querzugbeanspruchung der Hölzer ist zu beachten und ggf. nachzuweisen. Produktvorteile: entwickelt zur Aufnahme von hohen Zuglasten, mit zusätzlicher Lastaufnahme in horizontalen Richtungen belastungsabhäniger Einbau von 2 oder 4 Sparrenpfettenanker je Verbindung möglich variable Position der Verbindungsmittel, da 2-reihiges Lochbild je Schenkel Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Mit europäisch technischer Bewertung (ETA 21/0482). Hinweis: Entwickelt zur Aufnahme von hohen Zuglasten, mit zusätzlicher Lastaufnahme in horizontalen Richtungen. B(mm): 32,5 A(mm): 250 Lochzahl ø 5(ST): 36 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Ausführung: rechts Größe(mm): 250 Marke: Simpson Type: SPF Bezeichnung: Sparrenpfettenanker Inhaltsangabe (ST): 110,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst die Steuergesetzgebung die wirtschaftliche Entwicklung eines Landes? Welche Maßnahmen können Regierungen ergreifen, um durch Steuergesetzgebung gerechte und effektive Steuersysteme zu schaffen?
Die Steuergesetzgebung beeinflusst die wirtschaftliche Entwicklung eines Landes, indem sie die Einnahmen der Regierung erhöht, die Investitionen lenkt und das Wirtschaftswachstum beeinflusst. Regierungen können gerechte und effektive Steuersysteme schaffen, indem sie Steuersätze angemessen festlegen, Steuerhinterziehung bekämpfen und Anreize für Investitionen und Innovationen schaffen. Eine transparente und konsistente Steuerpolitik ist ebenfalls entscheidend für die Schaffung eines stabilen und förderlichen wirtschaftlichen Umfelds. **
-
Wie beeinflussen verschiedene Bewertungsmethoden den Unternehmenswert? Welche Faktoren spielen bei der Bewertung eines Unternehmens eine entscheidende Rolle?
Verschiedene Bewertungsmethoden wie das Discounted Cash Flow-Verfahren oder das Multiplikatorverfahren können zu unterschiedlichen Unternehmenswerten führen. Faktoren wie Umsatzentwicklung, Gewinnmargen, Marktposition, Wettbewerbsumfeld und Zukunftsaussichten spielen eine entscheidende Rolle bei der Bewertung eines Unternehmens. Die Wahl der Bewertungsmethode und die Berücksichtigung relevanter Faktoren sind entscheidend für die Genauigkeit und Zuverlässigkeit des ermittelten Unternehmenswerts. **
-
Was sind die Grundprinzipien der Steuergesetzgebung und wie beeinflussen sie die Wirtschaftstätigkeit?
Die Grundprinzipien der Steuergesetzgebung sind Gerechtigkeit, Einfachheit und Effizienz. Sie beeinflussen die Wirtschaftstätigkeit, indem sie Anreize für bestimmte Verhaltensweisen schaffen, die Allokation von Ressourcen beeinflussen und das Wirtschaftswachstum fördern oder hemmen können. Eine gut gestaltete Steuergesetzgebung kann dazu beitragen, ein stabiles und gerechtes Steuersystem zu schaffen, das das Wirtschaftswachstum unterstützt. **
-
Was sind die Hauptziele und Prinzipien der Steuergesetzgebung in einem demokratischen Staat?
Die Hauptziele der Steuergesetzgebung in einem demokratischen Staat sind die Sicherstellung einer gerechten Verteilung der Steuerlast, die Finanzierung öffentlicher Ausgaben und die Lenkung des wirtschaftlichen Verhaltens. Die Prinzipien umfassen die Besteuerung nach der Leistungsfähigkeit, der Gleichmäßigkeit, der Einfachheit, der Rechtsstaatlichkeit und der Transparenz. Ziel ist es, ein gerechtes und effizientes Steuersystem zu schaffen, das die Bedürfnisse der Gesellschaft erfüllt. **


Wie beeinflusst die Steuergesetzgebung das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern?
Die Steuergesetzgebung kann das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern beeinflussen, indem sie Anreize für Unternehmen schafft, in bestimmte Bereiche zu investieren. Niedrigere Steuersätze können Unternehmen dazu ermutigen, mehr zu investieren und zu expandieren, was das Wirtschaftswachstum fördert. Andererseits können hohe Steuersätze die Investitionstätigkeit hemmen und Unternehmen dazu veranlassen, in andere Länder mit günstigeren Steuerbedingungen zu verlagern. Die Steuergesetzgebung kann auch die Art und Weise beeinflussen, wie Unternehmen Kapital einsetzen und Geschäfte tätigen, was sich wiederum auf das Wirtschaftswachstum und die Investitionstätigkeit auswirken kann. **
Wie beeinflusst die Steuergesetzgebung das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern?
Die Steuergesetzgebung kann das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern stark beeinflussen. Niedrige Steuersätze können Anreize für Unternehmen schaffen, in neue Projekte zu investieren und Arbeitsplätze zu schaffen. Hohe Steuern können hingegen die Investitionstätigkeit hemmen und Unternehmen dazu veranlassen, in andere Länder mit günstigeren Steuerbedingungen zu expandieren. Die Steuergesetzgebung kann auch das Verhalten von Verbrauchern beeinflussen, indem sie deren Kaufkraft und Sparverhalten beeinflusst. Insgesamt kann die Steuergesetzgebung einen erheblichen Einfluss auf das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern haben. **
Top-Angebote
Produkte zum Begriff Steuergesetzgebung:
-
CELO Deckenanker 6x30 verzinkt-blau mit BewertungDeckenanker DA - Der Spezialist für abgehängte Decken. Der Deckenanker DA ist für Ihre Sicherheit ETA-zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton. Der Deckenanker DA ist speziell geeignet für die Befestigung abgehängter Decken in Beton, kann aber auch für Vollstein eingesetzt werden. Anwendungsbereich: Abgehängte Decken, Unterkonstruktionen, Profile, Lüftungsleitungen, Drahtabhängungen. Produktvorteile: zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton speziell geeignet für abgehängte Decken geringe Setztiefe von nur 25mm! geringere Einschlagkraft für ermüdungsfreieres Arbeiten Material: Stahl Form: DA Oberfläche: verzinkt-blau Marke: Celo L(mm): 30 d0 Dübel=Bohr ø(mm): 6 tfix Nutzlänge max.(mm): 4,5 d(mm): 6 Verankerungstiefe mind.(mm): 25 Bohrlochtiefe mind.(mm): 30 Inhaltsangabe (ST): 10021,71 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Gerberverbinder GERW 140-B feuerverzinkt mit BewertungAnwendung: Für die Gelenkausbildung von stumpf gestoßenen Pfetten oder Durchlaufträgern im Momenten-Nullpunkt (Gerberstoß). Für die Aufnahme von Querkräften und Normalkräften geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Die größen sind bis A =420 mm in der ETA geregelt ( Sonderanfertigung). Mit europäisch technischer Bewertung (ETA 07/0053). B(mm): 180 C(mm): 20 A(mm): 260 Lochzahl ø 5(ST): 140 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Loch ø(mm): 5 Größe(mm): 260 Bezeichnung: Gerberverbinder Marke: Simpson Type: GERW Inhaltsangabe (SA): 116,54 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Balkenschuh BSDI 160x160 feuerverzinkt innenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen aus Holz oder Holzwerkstoffen. Auch für zweiachsige Belastung geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Es sind auch 2,5 und 3,0 mm Blechdicken zulässig (Sonderanfertigung). Mit europäisch technischer Bewertung (ETA 06/0270). Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Werte mit CNA4,0x60 A(mm): 180 C(mm): 32 D(mm): 52 Form: BSDI B(mm): 220 Lochzahl ø 5(ST): 60 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Char. Wert Voll.(kN): 51,9 Char. Wert Teil.(kN): 28,3 CNA-Kammnägel(mm): 60 Größe(mm): 180x220 Marke: Simpson Bezeichnung: Balkenschuh Type: BSDI Inhaltsangabe (ST): 118,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Balkenschuh BSD 160x160 feuerverzinkt aussenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen aus Holz, Beton oder Stahl. Auch für zweiachsige Belastung geeignet. Zur Befestigung bei Beton oder Stahlanschlüssen können Löcher bis ø13 mm hergestellt werden, die Lage/Anzahl und Durchmesser der Bolzenlöcher können je nach Anforderung gewählt werden. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl / Ankerbolzen oder Betonschrauben. Es sind auch 2,5 und 3,0 mm Blechdicken zulässig (Sonderanfertigung). Mit europäisch technischer Bewertung (ETA 06/0270). Hinweis: Sonderabmessungen auf Anfrage. Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Werte gelten bei Verwendung von CNA4,0x60. Material: Stahl B(mm): 240 D(mm): 52 Form: BSD Lochzahl ø 5(ST): 66 Oberfläche: feuerverzinkt Materialstärke(mm): 2 A(mm): 160 C(mm): 30 CNA-Kammnägel(mm): 60 Char. Wert Voll.(kN): 56,6 Char. Wert Teil.(kN): 33 Größe(mm): 160x240 Bezeichnung: Balkenschuh Type: BSD Marke: Simpson Inhaltsangabe (ST): 118,30 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wer ist zuständig für die Steuergesetzgebung?
Die Steuergesetzgebung fällt in den Zuständigkeitsbereich der Regierung eines Landes. In den meisten Ländern ist es das Finanzministerium, das für die Ausarbeitung und Änderung von Steuergesetzen verantwortlich ist. Oftmals arbeiten auch spezielle Steuerausschüsse oder -behörden an der Gesetzgebung mit. Letztendlich müssen jedoch die gewählten Parlamentsmitglieder die Steuergesetze verabschieden, um sie rechtskräftig zu machen. Somit ist die Legislative letztendlich für die Steuergesetzgebung zuständig. **
-
Wie wirken sich verschiedene Bewertungsmethoden auf den Unternehmenswert aus? Welche Faktoren beeinflussen die Bewertung eines Unternehmens?
Verschiedene Bewertungsmethoden können zu unterschiedlichen Unternehmenswerten führen, da sie auf verschiedenen Annahmen und Kriterien basieren. Faktoren wie Umsatz, Gewinn, Wachstumspotenzial, Marktposition und Branchentrends beeinflussen die Bewertung eines Unternehmens. Es ist wichtig, eine Bewertungsmethode auszuwählen, die am besten zu den spezifischen Merkmalen und Zielen des Unternehmens passt. **
-
Wie beeinflusst die Steuergesetzgebung die wirtschaftliche Entwicklung eines Landes? Welche Maßnahmen können Regierungen ergreifen, um durch Steuergesetzgebung gerechte und effektive Steuersysteme zu schaffen?
Die Steuergesetzgebung beeinflusst die wirtschaftliche Entwicklung eines Landes, indem sie die Einnahmen der Regierung erhöht, die Investitionen lenkt und das Wirtschaftswachstum beeinflusst. Regierungen können gerechte und effektive Steuersysteme schaffen, indem sie Steuersätze angemessen festlegen, Steuerhinterziehung bekämpfen und Anreize für Investitionen und Innovationen schaffen. Eine transparente und konsistente Steuerpolitik ist ebenfalls entscheidend für die Schaffung eines stabilen und förderlichen wirtschaftlichen Umfelds. **
-
Wie beeinflussen verschiedene Bewertungsmethoden den Unternehmenswert? Welche Faktoren spielen bei der Bewertung eines Unternehmens eine entscheidende Rolle?
Verschiedene Bewertungsmethoden wie das Discounted Cash Flow-Verfahren oder das Multiplikatorverfahren können zu unterschiedlichen Unternehmenswerten führen. Faktoren wie Umsatzentwicklung, Gewinnmargen, Marktposition, Wettbewerbsumfeld und Zukunftsaussichten spielen eine entscheidende Rolle bei der Bewertung eines Unternehmens. Die Wahl der Bewertungsmethode und die Berücksichtigung relevanter Faktoren sind entscheidend für die Genauigkeit und Zuverlässigkeit des ermittelten Unternehmenswerts. **
Ähnliche Suchbegriffe für Steuergesetzgebung
-
SIMPSON Balkenschuh BSS 100x190 feuerverzinkt aussenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen aus Holz oder Holzwerkstoffen. Aufgrund der zusätzlichen Verstärkungsrippen speziell geeignet für zweiachsige Belastung. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Mit europäisch technischer Bewertung (ETA 06/0270). Legende: Char. Voll. = Charakteristische Tragfähigkeiten - Holzbalken an Holzbalken. Werte gelten bei Verwendung von CNA4,0x50. A(mm): 100 C(mm): 58 D(mm): 48 Form: BSS B(mm): 190 Lochzahl ø 5(ST): 50 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Char. Wert Voll.(kN): 40,6 CNA-Kammnägel(mm): 50 Größe(mm): 100x190 Type: BSS Marke: Simpson Bezeichnung: Balkenschuh Inhaltsangabe (ST): 119,69 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Sparrenpfettenanker SPF 330 rechts feuerverzinkt mit BewertungDie SPF Sparrenpfettenanker werden für die Zugverankerung von sich kreuzenden Hölzern verwendet. Ebenso können horizontale Kräfte aufgenommen werden. Anwendung: Belastungsabhängig kommen 2 oder 4 Pfettenanker pro Anschluss zur Anwendung. Bei 2 Pfettenankern pro Anschluss werden 2 linke oder 2 rechte Verbinder benötigt, da diese diagonal gegenüberliegend angeordnet werden sollten, um eine mittige Lasteinleitung zu gewähren. Eine Querzugbeanspruchung der Hölzer ist zu beachten und ggf. nachzuweisen. Produktvorteile: entwickelt zur Aufnahme von hohen Zuglasten, mit zusätzlicher Lastaufnahme in horizontalen Richtungen belastungsabhäniger Einbau von 2 oder 4 Sparrenpfettenanker je Verbindung möglich variable Position der Verbindungsmittel, da 2-reihiges Lochbild je Schenkel Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Mit europäisch technischer Bewertung (ETA 21/0482). Hinweis: Entwickelt zur Aufnahme von hohen Zuglasten, mit zusätzlicher Lastaufnahme in horizontalen Richtungen. B(mm): 32,5 A(mm): 250 Lochzahl ø 5(ST): 36 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Ausführung: rechts Größe(mm): 250 Marke: Simpson Type: SPF Bezeichnung: Sparrenpfettenanker Inhaltsangabe (ST): 110,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Piltz, Detlev J.: SteuergesetzgebungSteuergesetzgebung , Ein Kampf ums Recht , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20230303, Produktform: Leinen, Beilage: gebunden, Autoren: Piltz, Detlev J., Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 206, Keyword: politische Willensbildung; Steuerrecht; Gesetzgebung; Erbschaftsteuer; Politik, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 222, Breite: 146, Höhe: 21, Gewicht: 402, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte, Christof: Personal-Controlling mit KennzahlenPersonal-Controlling mit Kennzahlen , Konkrete und umfangreiche Lösungsvorschläge und Umsetzungshilfen für ein praxisorientiertes Personal-Controlling Unbestritten ist, dass Personalmanagement ein zentraler Erfolgsfaktor der Unternehmensführung ist, ebenso die Tatsache, dass die Personalkosten häufig den größten Kostenblock eines Unternehmens darstellen. Personalarbeit muss deshalb sowohl mit der Strategie als auch mit transparenten Messgrößen verbunden sein. An diesem Punkt setzen die Planung, Steuerung und Kontrolle der Personalressourcen und des Personalbereichs im Unternehmen an. Es ist eines der zentralen Anliegen dieses Buches, Unternehmens- und Personalstrategie einerseits sowie Personalarbeit und Kennzahlen andererseits zu verknüpfen. Dazu sind aussagefähige Messinstrumente erforderlich, die in diesem Buch präsentiert werden. Es stellt einen Kennzahlenkatalog vor, dessen Aufbau sich an den Teilaktivitäten des Personalwesens orientiert und liefert Handlungsempfehlungen bei Soll-Ist-Abweichungen. Neben dem klassischen Repertoire des Personal-Controlling werden auch aktuelle Entwicklungen wie OKR und People Analytics berücksichtigt. Aus dem Inhalt: Unternehmens- und Personalstrategie als Ausgangspunkt für das Personal-Controlling: Strategisches- und operatives Personal-Controlling, Entwicklung einer Personalstrategie, Leitplanken der Kennzahlenentwicklung Personal-Controlling mit Kennzahlen: Personalbedarfs- und -strukturplanung, Personalbeschaffung, Personaleinsatz, Personalerhaltung und Leistungsstimulation, Personalentwicklung, Performance Management, Ideenmanagement, Personalfreisetzung, Kennzahlen für den Mitarbeiterwert Instrumente des Personal-Controlling: Strategische Personalbestands- und bedarfsplanung, Personal-Portfolios, Mitarbeiterbefragung, Balanced Scorecard, People Analytics, Personal-Risikomanagement, Externes Human Capital Reporting Personal-Kennzahlen in der Praxis Implementierung von Personal-Kennzahlen Der Autor: Dr. Christof Schulte ist Mitglied des Vorstandes (Chief Financial Officer) einer Management-Holding und nimmt zahlreiche Aufsichtsratsmandate wahr. Auf der Website unter www.vahlen.de/27707204 finden Leserinnen und Leser zahlreiche Kennzahlenblätter zum Download. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20200906, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Controlling Competence##, Autoren: Schulte, Christof, Auflage: 20004, Auflage/Ausgabe: 4. Auflage, Abbildungen: mit ca. 108 Abbildungen, Keyword: Personalmanagement; Unternehmensführung; HR-Controlling; Personalcontrolling; Personalwesen; Reporting; Key Performance Indicators, Fachschema: Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Kennzahl~Koeffizient~Makroökonomie~Ökonomik / Makroökonomik~Personal (Belegschaft)~Wirtschaftsprüfung - Wirtschaftsprüfer~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 317, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 249, Breite: 169, Höhe: 27, Gewicht: 720, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638017 9783800626441 9783800614004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4413634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Grundprinzipien der Steuergesetzgebung und wie beeinflussen sie die Wirtschaftstätigkeit?
Die Grundprinzipien der Steuergesetzgebung sind Gerechtigkeit, Einfachheit und Effizienz. Sie beeinflussen die Wirtschaftstätigkeit, indem sie Anreize für bestimmte Verhaltensweisen schaffen, die Allokation von Ressourcen beeinflussen und das Wirtschaftswachstum fördern oder hemmen können. Eine gut gestaltete Steuergesetzgebung kann dazu beitragen, ein stabiles und gerechtes Steuersystem zu schaffen, das das Wirtschaftswachstum unterstützt. **
-
Was sind die Hauptziele und Prinzipien der Steuergesetzgebung in einem demokratischen Staat?
Die Hauptziele der Steuergesetzgebung in einem demokratischen Staat sind die Sicherstellung einer gerechten Verteilung der Steuerlast, die Finanzierung öffentlicher Ausgaben und die Lenkung des wirtschaftlichen Verhaltens. Die Prinzipien umfassen die Besteuerung nach der Leistungsfähigkeit, der Gleichmäßigkeit, der Einfachheit, der Rechtsstaatlichkeit und der Transparenz. Ziel ist es, ein gerechtes und effizientes Steuersystem zu schaffen, das die Bedürfnisse der Gesellschaft erfüllt. **
-
Wie beeinflusst die Steuergesetzgebung das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern?
Die Steuergesetzgebung kann das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern beeinflussen, indem sie Anreize für Unternehmen schafft, in bestimmte Bereiche zu investieren. Niedrigere Steuersätze können Unternehmen dazu ermutigen, mehr zu investieren und zu expandieren, was das Wirtschaftswachstum fördert. Andererseits können hohe Steuersätze die Investitionstätigkeit hemmen und Unternehmen dazu veranlassen, in andere Länder mit günstigeren Steuerbedingungen zu verlagern. Die Steuergesetzgebung kann auch die Art und Weise beeinflussen, wie Unternehmen Kapital einsetzen und Geschäfte tätigen, was sich wiederum auf das Wirtschaftswachstum und die Investitionstätigkeit auswirken kann. **
-
Wie beeinflusst die Steuergesetzgebung das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern?
Die Steuergesetzgebung kann das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern stark beeinflussen. Niedrige Steuersätze können Anreize für Unternehmen schaffen, in neue Projekte zu investieren und Arbeitsplätze zu schaffen. Hohe Steuern können hingegen die Investitionstätigkeit hemmen und Unternehmen dazu veranlassen, in andere Länder mit günstigeren Steuerbedingungen zu expandieren. Die Steuergesetzgebung kann auch das Verhalten von Verbrauchern beeinflussen, indem sie deren Kaufkraft und Sparverhalten beeinflusst. Insgesamt kann die Steuergesetzgebung einen erheblichen Einfluss auf das Wirtschaftswachstum und die Investitionstätigkeit in verschiedenen Ländern haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.